Minggu, 01 Februari 2015

Dokumen Siklus Pengeluaran

Dokumen yang digunakan dalam siklus ini adalah :


Jenis Transaksi
Dokumen yang Digunakan
Pembelian Kredit
Permintaan Pembelian
Pesanan Pembelian
Laporan Penerimaan Barang
Voucher
Pengeluaran Kas
Check
Retur Pembelian
Memo Debit


Dokumen permintaan pembelian 


Dokumen Pesanan Pembelian


Laporan Penerimaan Barang


Check


Memo Debit

Debit memo


Sumber :


http://efraimstefanes.blogspot.com/2015/01/tugas-softskill-dokumen-siklus.html

Bagian Dari Siklus Pengeluaran

Tujuan utama siklus pengeluaran adalah untuk meminimalkan biaya total untuk pembelian dan pemeliharaan persediaan, pasokan, dan berbagai jasa yang diperlukan untuk menjalankan organisasi

Pembelian

Fungsi yang terkait dengan proses pembelian :
Gudang/Bagian Lain
Pembelian
Penerimaan
Hutang Dagang
Kasir/Pembayaran
Gudang

Pembelian terjadi karena adanya permintaan barang/bahan dari suatu bagian atau gudang karena persediaan yang ada habis. Bagian manapun dalam suatu organisasi dapat melakukan permintaan pembelian dengan mengeluarkan Surat Permintaan Pembelian (Purchase Requisition/PR). Jika pesanan sudah datang dan sudah diperiksa oleh bag. Penerimaan, bag, Gudang akan menerima laporan penerimaan untuk disetujui, jika sudah disetujui maka laporan penerimaan barang tersebut akan diberikan ke bag. Pembelian.

Pembelian
Bagian pembelian yang menerima PR kemudian menerbitkan Purchase Order (PO) untuk dikirim ke pemasok terpilih. Selain dikirim ke pemasok, tembusannya dikirim ke bag. Penerimaan dan bag. Hutang Dagang.

Bagian Penerimaan
Bag. Penerimaan bertanggung jawab memeriksa kondisi barang yang diterima dan menyesuaikan antara Bill of Ladding yang terdapat pada barang yang dikirim dengan barang yang dipesan pada PO. Setelah diperiksa dan dibandingkan maka bag. Penerimaan harus membuat Laporan Penerimaan dan diberikan kepada bag. Gudang untuk meminta persetujuannya.

Bagian Hutang Dagang
Bagian Hutang Dagang menerima nota penerimaan, PO, PR, dan Faktur untuk dibandingkan dan kemudian membuat voucher pengeluaran kas yang akan diberikan kepada bagian Kasir. Selain kegiatan diatas dia juga melakukan kegiatan pencatatan kedalam jurnal dan buku besar.

Bagian Kasir
Setelah menerima voucher yang dilampiri oleh 4 dokumen dari bag. Hutang Dagang, Bag. Kasir mengeluarkan cek untuk pembayaran hutang.

Aplikasi Pembelian Dalam Lingkungan PDE

Pengumpulan Data
Sama seperti siklus penjualan, semua data yang akan masuk ke dalam sistem harus di ubah menjadi machine readable form. Ada beberapa cara dalam mengumpulkan data, antara lain : semua dokumen PR dikumpulkan dan diberikan kepada seorang pegawai PDE untuk dientry atau tiap bagian mempunyai komputer on-line yang digunakan untuk mengisi PR secara on-line, atau yang lebih canggih, komputer dapat secara langsung membuat PR jika mendeteksi adanya kekurangan persediaan di Gudang.


referensi : 

Siklus Pengeluaran

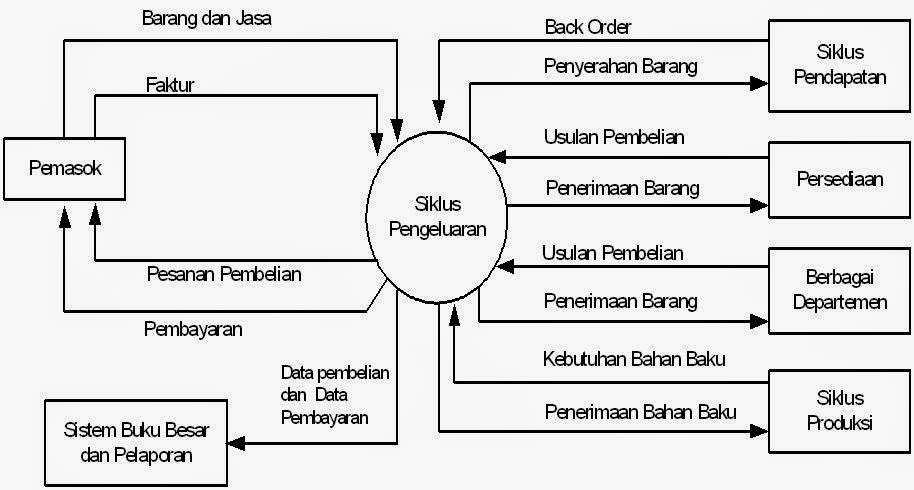
Siklus Pengeluaran adalah aktivitas bisnis yang berulang dan operasi pemrosesan data yang terkait dengan pembelian dan pembayaran barang dan jasa.

Tujuan utama dari siklus pengeluaran ini adalah untuk mempermudah pertukaran kas dengan para pemasok untuk barang dan jasa yang dibutuhkan dimana tujuan khusus yang terkandung didalamnya meliputi :

1. Memastikan bahwa seluruh barang dan jasa dipesan sesuai keperluan

2. Menerima seluruh barang yang dipesan dan menverifikasi bahwa barang tersebut adalah valid dan benar

3. Menjaga barang tersebut sampai dibutuhkan

4. Memastikan bahwa faktur yang berhubungan dengan barang dan jasa adalah valid dan benar

5. Mencatat dan mengklasifikasikan pengeluaran secara cepat dan tepat

6. Memposkan kewajiban dan pengeluaran kas ke dalam perkiraan pemasok yang tepat di dalam buku besar utang usaha

7. Memastikan bahwa seluruh pengeluara kas berhubungan dengan pengealuran yang sudah diotorisasi

8. Menyiapakn seluruh dokumen dan laporan manajerial yang diperlukan yang berhubungan dengan barang atau jasa yang diperoleh.

Fungsi dari Siklus Pengeluaran itu sendiri terdiri dari :  

1. Mengetahui kebutuhan akan barang tersebut

2. Menempatkan Pesanan, Menerima dan menyimpan barang

3. Memastikan validitas kewajiban pembayaran

4. Menyiapkan pengeluaran kas

5. Mengelola utang usaha

6. Memposkan transaksi ke dalam buku besar umum

7. Menyiapkan laporan keuangan dan laporan manajemen yang diperlukan


DIAGRAM KONTEKS SIKLUS PENGELUARAN


Referensi :

http://efraimstefanes.blogspot.com/2015/01/tugas-softskill-siklus-pengeluaran.html

Sabtu, 03 Januari 2015

Flowchart Aplikasi Siklus Pendapatan dan Penjelasannya

Flowchart Aplikasi Siklus Pendapatan dan Penjelasannya

Dalam siklus pendapatan, ada dua transaksi kunci yaitu penjualan kredit yang akan menghasilkan piutang dagang, dan penjualan tunai. Pembahasan lebih jauh akan sering membahas masalah penjualan kredit. Namun perlu untuk mengetahui penjualan secara tunai. Perbedaan secara signifikan antara proses penjualan tunai dan penjualan kredit adalah tidak adanya pencatatan asset sebelumnya (piutang dagang) pada proses penjualan tunai. Pembuatan dokumen awal dari penjualan tunai merupakan poin utama pada system pengendalian. Ketika pencatatan telah disiapkan, maka penjualan tunai menjadi subjek pengendalian akuntansi.


Sumber :
http://rio-8.blogspot.com/2014/12/flowchart-aplikasi-siklus-pendapatan.html

Dokumen yang digunakan Siklus Pendapatan

3.3 Sebutkan dokumen yang digunakan dalam siklus pendapatan

Dokumen yang digunakan Siklus Pendapatan

  • Dokumen Sumber (Source Document)                                                          
    Dokumen yang digunakan sebagai dasar pencatatan ke dalam jurnal atau buku pembantu
  • Dokumen Pendukung (Supporting Document) Dokumen yang melampiri dokumen sumber sebagai bukti sah nya transaksi yang direkam dalam dokumen sumber.
Contoh :

Transaksi Dokumen Sumber Dokumen Pendukung
Penjualan Tunai Faktur Penjualan Tunai Pita Register Kas
Penjualan Kredit Faktur Penjualan Surat Order Pengiriman Laporan Pengiriman Barang Surat Muat (Billm of Lading)
Retur Penjualan Memo Kredit Laporan Penerimaan Barang


Formulir pesanan penjualan (sales order).
Formulir pesanan penjualan juga dapat dijadikan dokumen pengiriman, karena memang dapat dipakai sebagai otorisasi untuk mengirim barang. Bahkan menjadidokumen penagihan.


Formulir permintaan barang (sales order).
dibuat oleh bagian penjualan, meminta bagian gudang untuk mengeluarkaan barang.


Sumber
http://efraimstefanes.blogspot.com/2014/12/tugas-softskill-dokumen-yang-digunakan.html

BAGIAN YANG TERKAIT DAN TUGAS SIKLUS PENDAPATAN

Bagian yang terlibat dalam aktivitas ini adalah Kasir dan fungsi piutang dagang. Keputusan-keputusan penting dan Kebutuhan Informasi pada aktivitas ini antara lain :
o Pentingnya pengurangan pencurian kas.
o Fungsi penagihan piutang dagang seharusnya tidak mempunyai akses fisik ke kas atau    cek.
o Fungsi piutang dagang harus mampu mengidentifikasi sumber suatu pengiriman uang      dan faktur aplikasi harus dikredit.
Dokumen, catatan, dan prosedur:
o Cek diterima dan dikirim (disimpan).
o Daftar pengiriman uang dipersiapkan dan dimasukkan secara on-line pelanggan, nomor    faktur, dan jumlah setiap pembayaran.
o Sistem ini melakukan sejumlah on-line cek edit untuk memverifikasi keakuratan entri          data.
Tujuan siklus pendapatan
Tujuan utama siklus pendapatan adalah untuk menyediakan produk yang tepat di tempat dan waktu yang tepat dengan harga yang sesuai. Untuk dapat mencapai tujuan ini, pihak manajemen harus membuat beberapa keputusan penting antaralain : 
• Mengetahui sejauh mana produk dapat dan harus disesuaikan dengan tiap kebutuhan  dan keinginan pelanggan.
• Mengontrol banyak persediaan yang harus dimiliki dan tempat untuk persediaan  tersebut.
• Menggunakan cara yang tepat dalam mengirimkan barang dagangan kepada para pelanggan.
• Menentukan banyaknya kredit yang seharusnya diberikan ke tiap pelanggan.
• Menentukan syarat-syarat kredit yang seharusnya diberikan kepada pelanggan.
• Menentukan cara pembayaran pelanggan sehingga dapat diproses untuk  memaksimalkan arus kas.


Sumber :
http://ilfen.blogspot.com/2012/11/makalah-siklus-pendapatan.html

Definisi Siklus Pendapatan

1. Siklus Pendapatan

      -    Pengertian Siklus Pendapatan
Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berlangsung dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan – penjualan tersebut.Siklus Pendapatan merupakan prosedur pendapatan dkimulai dari bagian penjualanotorisasi kredit, pengambilan barang, penerimaan barang, penagihan sampai denganpenerimaan kas.
     -     Aktivitas Bisnis Siklus Pendapatan
        Empat aktivitas dasar bisnis yang dilakukan dalam siklus pendapatan :
        1. Penerimaan pesanan dari para pelanggan
Ø Mengambil pesanan pelanggan
Ø Persetujuan kredit
Ø Memeriksa ketersediaan persediaan
Ø Menjawab permintaan pelanggan
        2. Pengiriman barang
Ø Ambil dan pak pesanan
Ø Kirim pesanan
        3. Penagihan dan piutang usaha
Ø Penagihan
Ø Pemeliharaan data piutang usaha
Ø Pengecualian : Penyesuaian rekening dan penghapusan
        4. Penagihan kas
Ø  Menangani kiriman uang pelanggan
Ø  Menyimpannya ke bank
        -    Tujuan Siklus Pendapatan
Ø  Tujuan utama siklus pendapatan adalah menyediakan produk yang tepat di tempat dan waktu yang tepat dengan harga yang sesuai.
Ø  Tujuan – tujuan lain :
o   Semua transaksi telah diotorisasikan dengan benar
o   Semua transaksi yang dicatat valid (benar-benar terjadi)
o   Semua transaksi yang valid, dan disahkan, telah dicatat
o   Semua transaksi dicatat dengan akurat
o   Asetdijaga dari kehilangan ataupun pencurian
o   Aktivitas bisnis dilaksanakan secara efisien dan efektif 


sumber :
http://siaaprecia.blogspot.com/2012/04/1-siklus-pendapatan.html